在企业的财务报表中,“固定资产”是一个高频且核心的词汇。通俗来说,固定资产就是企业为了生产经营而持有的“大家当”或“吃饭家伙”。根据财政部发布的《企业会计准则》及国家统计局的权威定义,固定资产是指企业为生产商品、提供劳务、出租或经营管理而持有的,且使用寿命超过一个会计年度(通常为12个月)的有形资产。
固定资产的三大核心特征
要准确判断一项资产是否属于固定资产,通常需要同时满足以下三个核心特征:
- 持有目的明确:企业持有该资产是为了日常运营、生产或提供服务,而不是为了直接对外出售。例如,汽车制造厂里用于组装汽车的机器人是固定资产,而停在展厅里准备卖给客户的汽车则属于“存货”。
- 使用周期长:该资产的使用寿命必须超过一个会计年度。这意味着它能在较长时间内多次参与生产经营过程,且在使用过程中基本保持原有的实物形态,不会像打印纸、螺丝钉等一次性消耗品那样迅速消耗殆尽。
- 价值较高且有形:固定资产通常具有显著的实物形态(看得见、摸得着),且单位价值达到企业设定的资本化门槛(如行政事业单位通常规定通用设备在1000元以上,专用设备在1500元以上)。
常见的固定资产分类
根据经济用途和实物形态,固定资产通常可以分为以下几大类:
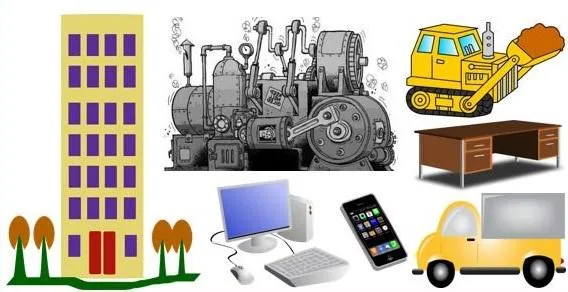
- 房屋及建筑物:包括企业的办公楼、生产厂房、仓库、道路、桥梁等不动产。
- 机器设备:直接用于生产的工具,如流水线、数控机床、工业机器人等。
- 运输工具:用于运输人员或物资的交通工具,如货车、叉车、商务用车等。
- 电子及办公设备:更新换代较快的电子产品及办公用具,如电脑、服务器、打印机、办公桌椅等。
- 其他固定资产:未归入上述类别的资产,如空调、冰箱、模具等。
固定资产的“生命周期”与价值流转
固定资产的价值并非一次性消耗,而是通过折旧的方式,随着时间推移逐渐转移到产品成本或当期费用中。
- 初始入账:当企业购置固定资产时,除了购买价款,还包括使该资产达到预定可使用状态前发生的运输费、安装费、专业人员服务费等,这些都将共同构成固定资产的初始成本。
- 计提折旧:企业应当按月对固定资产计提折旧(已提足折旧仍继续使用的和单独计价入账的土地除外)。折旧方法包括年限平均法(直线法)、工作量法、双倍余额递减法等。折旧虽然是一项“非现金费用”(不需要当期支付现金),但它会真实地减少企业的账面利润。
- 后续支出与处置:如果固定资产发生日常维修,支出通常直接计入当期损益;如果是能延长寿命或提升性能的大修改良,则应资本化计入资产成本。当固定资产报废、出售或毁损时,其处置收入扣除账面价值和相关税费后的差额,将计入当期损益。
为什么固定资产对企业至关重要?
固定资产是观察企业商业模式的重要窗口。在财务分析中,我们常通过“固定资产占总资产的比例”来判断企业的轻重资产属性。例如,钢铁、化工、航空等行业通常属于重资产行业,固定资产占比极高;而互联网、软件、品牌零售等行业则多为轻资产运营。
此外,通过计算“固定资产周转率”(营业收入 ÷ 平均固定资产净额),可以直观地衡量企业设备的产出效率。周转率越高,说明企业利用现有“家当”创造收入的能力越强;反之,则可能暗示企业存在产能过剩或设备闲置的问题。
总而言之,固定资产不仅是企业资产负债表上庞大的一笔数字,更是支撑企业长期发展、创造经济利益的物质基础。合理确认、准确计量和科学管理固定资产,对于真实反映企业财务状况、防范税务风险以及优化资源配置具有不可替代的作用。